
Il Sistema
Bancomat esploso a Seregno: dietro il colpo notturno, il vero drenaggio è quello su conti e prestiti
A Seregno una banda ha fatto saltare con una carica esplosiva il bancomat della filiale Intesa Sanpaolo di piazza Risorgimento. Il fatto è un reato e va condannato; ma riapre la domanda che il libro «Vampiri di Stati» pone sul rapporto tra i soldi dei cittadini e i profitti del sistema bancario.
Fonte della notizia: Prima Monza (7 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
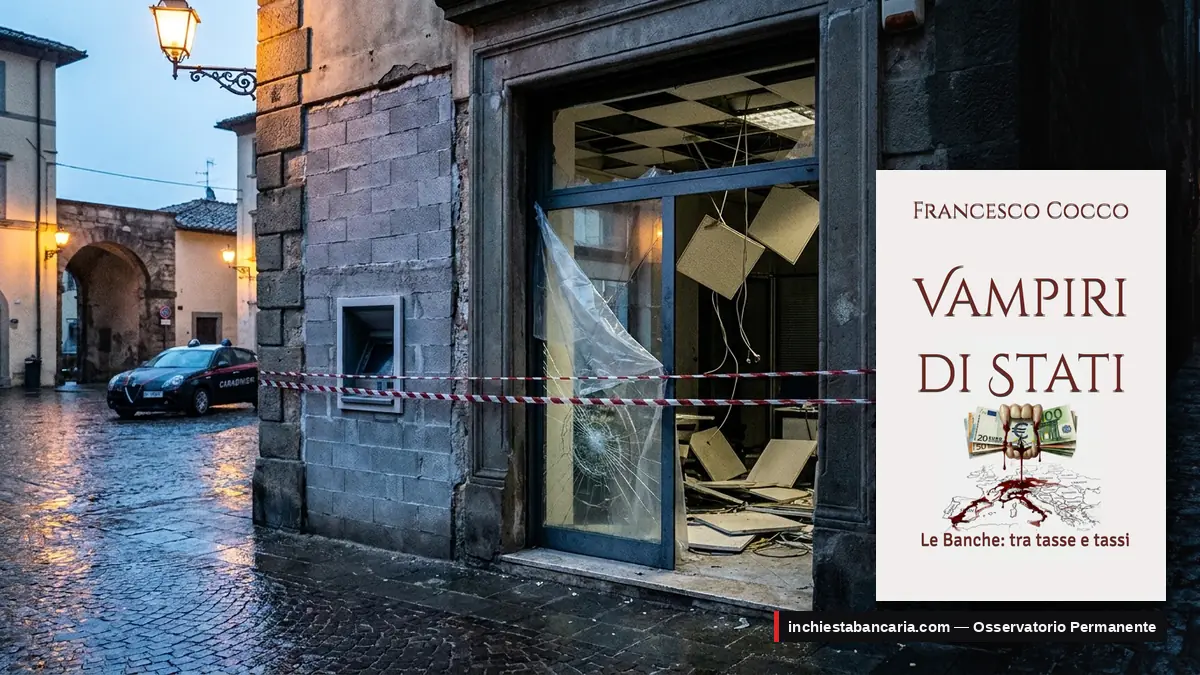
Nella notte di sabato 7 novembre, verso le 4, la filiale Intesa Sanpaolo di piazza Risorgimento a Seregno è stata presa di mira da una banda di ladri. Secondo quanto riportato da Prima Monza, i malviventi hanno fatto saltare con una carica esplosiva il primo sportello bancomat, collocato nel locale all'ingresso, dietro le porte a vetri. Alcuni residenti dei piani alti hanno visto arrivare almeno tre banditi con degli estintori. Poi l'esplosione e la fuga con sacchetti pieni di contanti.
Cosa è accaduto, secondo le cronache
I danni sono evidenti: l'esplosione ha fatto crollare parte del controsoffitto all'ingresso e ha danneggiato la porta a vetri scorrevole e una finestra posteriore che affaccia su vicolo Fiori. La filiale è rimasta chiusa all'utenza, le maestranze lavorano al ripristino dell'accesso e il vano del bancomat è stato murato. I Carabinieri della Compagnia locale, arrivati quando gli autori si erano già dileguati, stanno raccogliendo le immagini della videosorveglianza comunale e dei negozi della zona. Il colpo segue quelli dei mesi scorsi in altre banche della Brianza, tra cui la Bper di Cesano Maderno, e non si esclude che la banda sia la stessa. La fonte non indica l'importo sottratto.
Chiariamolo subito: un furto con esplosivo è un reato grave, che mette a rischio l'incolumità di chi abita e lavora in zona. Nessuna tesi del libro lo giustifica. Il fatto, però, è un buon punto di partenza per guardare da dove arrivano davvero i soldi custoditi in quegli sportelli.
Di chi è il denaro che sta dietro lo sportello?
Nel Capitolo 3 del libro, Vampiri di Stati di Francesco Cocco ricorda una regola poco conosciuta dai correntisti: quando si versa denaro in banca, la proprietà passa all'istituto. Il cliente resta titolare di un credito alla restituzione.
Art. 1834 codice civile (Deposito di denaro): nel deposito di una somma di danaro presso una banca, questa ne acquista la proprietà ed è obbligata a restituirla nella stessa specie monetaria alla scadenza convenuta o a richiesta del depositante, nel rispetto del preavviso pattuito.
Il libro collega questo principio al meccanismo delle riserve obbligatorie, richiamando il Regolamento (CE) n. 1745/2003 della BCE. Nella lettura dell'autore, la banca può prestare molto più di quanto custodisce in cassa, perché trattiene soltanto una piccola frazione dei depositi.
Regolamento (CE) n. 1745/2003 della BCE del 12 settembre 2003, sull'applicazione delle riserve obbligatorie (G.U.U.E. L 250 del 2 ottobre 2003). Il libro lo cita a sostegno della tesi sulla riserva frazionaria, con un coefficiente dell'1%.
L'asimmetria tra ciò che ricevi e ciò che paghi
Secondo i dati riportati nel Capitolo 3, citando BCE e ABI, nel 2023 il tasso medio sui depositi a vista era dello 0,35%, mentre quello sui prestiti alle imprese era del 4,8%: un margine di intermediazione di 4,45 punti percentuali. Gli utili netti delle cinque maggiori banche italiane nel 2024 sono indicati in 23,6 miliardi di euro, a fronte di un reddito mediano pro capite di circa 23.000 euro annui.
Il moltiplicatore lavora bene, benissimo. Soprattutto per chi lo controlla. (F. Cocco, Cap. 3)
Il libro sostiene che questa asimmetria non sia neutra: il risparmiatore la paga, la banca la incassa. Sono valutazioni dell'autore, fondate sui dati citati e sulla bibliografia del volume.
Utili in crescita, economia ferma
Il Capitolo 11 allarga lo sguardo. Secondo l'autore, il PIL reale italiano del 2024 è sostanzialmente uguale a quello del 2000, mentre nello stesso periodo il sistema bancario ha quasi triplicato i propri profitti. Per il libro, la distanza tra le due curve non è casuale ma il risultato di un meccanismo. Tra il 2007 e il 2014 il numero delle PMI italiane si è ridotto di 13.000 unità (dati Cerved citati nel libro), mentre la BCE forniva liquidità a tassi vicini allo zero con le operazioni LTRO e TLTRO. Quella liquidità, sostiene il testo, è andata soprattutto in BTP, carry trade e riduzione dei crediti deteriorati, non al credito alle imprese.
- Utili 2024 delle prime cinque banche: 23,6 miliardi di euro.
- PMI scomparse 2007-2014: 13.000, pari al 9% delle imprese attive.
- Cessione di NPL 2015-2020: 264 miliardi nominali ceduti, con incasso stimato di 40-55 miliardi.
Sono tesi e stime del libro, che invitano a una domanda di fondo: chi sostiene i costi del sistema e chi ne raccoglie i frutti?
Cosa puoi fare subito
- Confronta i tassi. Chiedi alla tua banca il tasso effettivo sul conto e confrontalo con le offerte di conti di deposito e titoli di Stato: lasciare liquidità ferma a rendimento minimo ha un costo.
- Leggi il contratto. Il TUB (D.Lgs. 385/1993, artt. 115-120) impone forma scritta, trasparenza e un documento di sintesi con le condizioni economiche: pretendili e conservali.
- Conosci la garanzia sui depositi. Il Fondo interbancario di tutela dei depositi copre fino a 100.000 euro per depositante e per banca (art. 96-bis.1 TUB): oltre quella soglia valuta di ripartire il denaro.
- Contesta per iscritto. In caso di addebiti anomali presenta un reclamo formale alla banca. Se la risposta non arriva o non è soddisfacente, puoi rivolgerti all'Arbitro Bancario Finanziario.
- Non tenere contanti inutili. Usa i pagamenti tracciabili e verifica sempre i movimenti sul conto.
Approfondisci nel libro
A Seregno un bancomat è saltato in aria e un'intera piazza si è svegliata di soprassalto. Ma la vera esplosione, per il libro, è quella silenziosa: 0,35% a chi deposita, 4,8% a chi prende a prestito, 23,6 miliardi di utili in un anno. Se vuoi capire come funziona questo meccanismo, che cosa dice davvero l'art. 1834 c.c. e quali strumenti hai per difenderti, leggi «Vampiri di Stati. Le Banche: Tra Tasse e Tassi» di Francesco Cocco, disponibile su Amazon.
Acquista «Vampiri di Stati. Le Banche: Tra Tasse e Tassi» di Francesco Cocco su Amazon
Fonte:
- Prima Monza, 07/11/2026 — I ladri fanno esplodere il bancomat e fuggono con i soldi - Prima Monza
🧭 Comprendiamo Insieme — Le Leggi, le Istituzioni e le Parole di questo articolo
🏛️ Istituzioni
BCE (Banca Centrale Europea) — cosa significa per il cittadino
La BCE è la banca centrale europea dei Paesi che usano l'euro: decide i tassi di riferimento, vigila sulle grandi banche e punta a mantenere stabili i prezzi. Non apre conti né concede mutui ai cittadini.
🔍 Termini Tecnici
Npl (Non Performing Loans) — cosa significa per il cittadino quando il tuo debito viene venduto
Npl sono i prestiti che il debitore non rimborsa più regolarmente. Le banche li vendono spesso a fondi specializzati, a prezzo scontato: tu resti debitore, ma il creditore che ti scrive cambia.
⚖️ Normativa
Testo Unico Bancario (TUB) — la legge madre delle banche italiane e cosa significa per il cittadino
Il TUB (D.Lgs. 385/1993, in vigore dal 1° gennaio 1994) è la legge che raccoglie in un unico testo le regole su banche, controlli, contratti e rapporti con i clienti. Vale per ogni conto, mutuo e fido.
Fonte della notizia: Prima Monza (7 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Newsletter settimanale gratuita — ogni settimana
Il Bollettino dell'Inchiesta Bancaria
Ricevi una sola volta a settimana le 5 inchieste più importanti su banche, tassi e sentenze, più una guida pratica di autodifesa legale tratta da «Vampiri di Stati» e, se indichi la tua regione, le notizie del tuo territorio. Zero spam, disiscrizione con un clic.
Inchieste correlate

Banco Bpm Crédit Agricole: cosa rischia la banca se dice no e cosa cambia per te
Crédit Agricole ha avanzato una proposta per Banco Bpm e l'amministratore delegato Castagna l'ha illustrata ai soci italiani del Patto, confermando la posizione già espressa dalla banca. Sul tavolo c'è il passaggio del controllo di un gruppo bancario di rilievo sistemico a un soggetto estero, con i rischi di un eventuale rifiuto.
Fonte della notizia: Milano Finanza (19 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'

Buy Now Pay Later, dal 20 novembre le rate a pagamento differito entrano nel credito al consumo
Dal 20 novembre entrano in vigore le nuove disposizioni sul credito al consumo introdotte dalla direttiva Ue CCD2: il Buy Now Pay Later, finora presentato come semplice modalità di pagamento, viene ricondotto alle regole sui finanziamenti. Cambiano verifica del merito creditizio, informazioni al cliente, recesso entro 14 giorni e pubblicità.
Fonte della notizia: RSS di Economia - ANSA.it (19 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'

Riserva obbligatoria BCE al 2%: l'Eurosistema risparmierebbe 4,4 miliardi, e le banche?
La Bce discuterà il 25 novembre il raddoppio della riserva obbligatoria dall'1% al 2%, misura che ridurrebbe di circa 4,4 miliardi l'anno gli interessi pagati dall'Eurosistema sulla liquidità bancaria. La decisione potrebbe slittare al 17 dicembre: sul tavolo c'è il costo di 52,2 miliardi annui che oggi la banca centrale sostiene per remunerare oltre 2mila miliardi di liquidità in eccesso.
Fonte della notizia: Il Sole 24 ORE (18 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
