
Lupara Bancaria
Usura al 70% ad Avellino: quando la difficoltà finanziaria diventa una preda. Cosa dice 'Vampiri di Stati'
Ad Avellino un uomo è stato arrestato in flagranza per usura e tentata estorsione ai danni di un imprenditore in difficoltà. Il caso riapre la domanda posta da 'Vampiri di Stati': chi tutela davvero chi è in crisi di liquidità, e con quali strumenti?
Fonte della notizia: Tu si nat in Italy (7 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
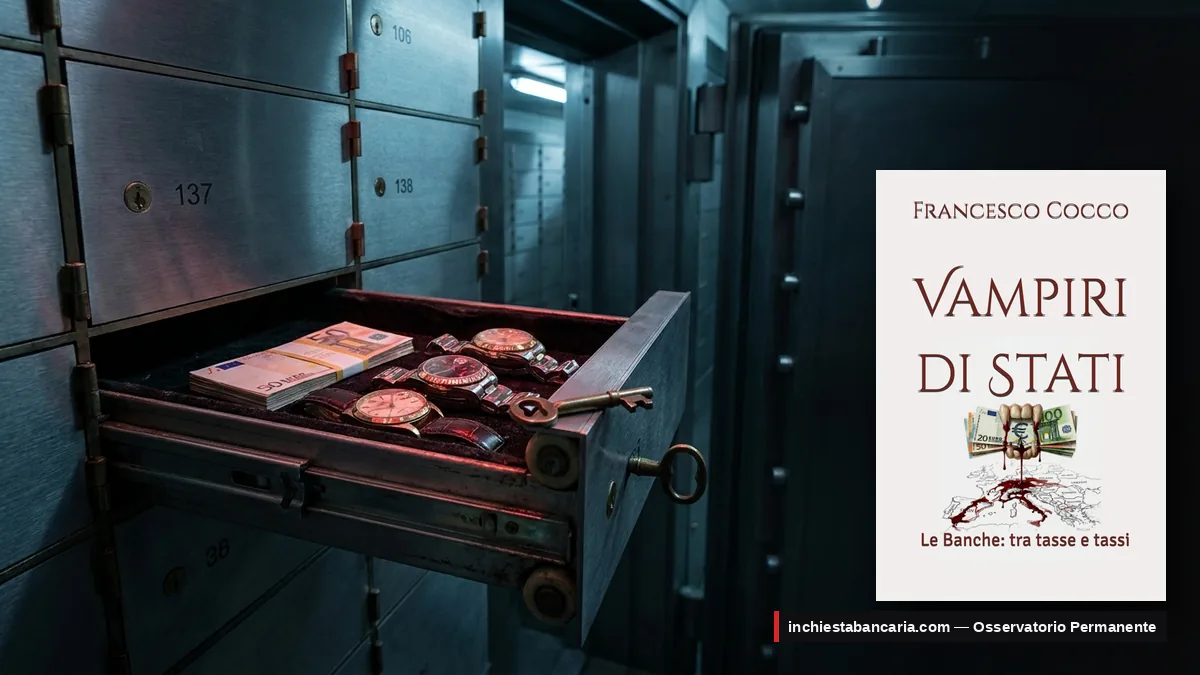
Ad Avellino i finanzieri del Comando Provinciale hanno arrestato in flagranza un uomo residente in provincia per usura e tentata estorsione ai danni di un imprenditore locale, titolare di un'attività commerciale nel centro del capoluogo irpino: lo riporta secondo quanto riportato da Tu si nat in Italy. L'indagine del Nucleo P.E.F., diretta e coordinata dalla Procura, è partita dalla denuncia della vittima. È un fatto che merita attenzione per ciò che racconta sul rapporto tra debito, fragilità e potere.
I fatti, senza aggiungere nulla
Dai riscontri sulla situazione debitoria dell'imprenditore sarebbe emerso un evidente stato di difficoltà finanziaria, di cui l'indagato avrebbe approfittato per prestare denaro a tassi elevatissimi, oltre i tassi soglia: circa il 70% di un ipotetico tasso annuo nominale. Le perquisizioni hanno portato, in una cassetta di sicurezza bancaria, al ritrovamento di circa 20.000 euro in contanti e di 7 orologi di lusso, per un valore stimato in circa 100.000 euro. La convalida dell'arresto è al vaglio del GIP. L'uomo è un indagato, quindi presunto innocente fino a sentenza definitiva.
La notizia non attribuisce alcun ruolo a istituti di credito, a parte la cassetta di sicurezza in cui sono stati trovati i beni. Il collegamento con le tesi del libro riguarda il contesto: la difficoltà finanziaria come condizione di vulnerabilità.
Art. 644 Codice Penale (usura) e Legge 7 marzo 1996, n. 108: la soglia è fissata trimestralmente dal MEF sulla base del Tasso Effettivo Globale Medio, aumentato di un quarto più 4 punti percentuali, con differenza massima di 8 punti rispetto al tasso medio. Superare la soglia integra l'usura.
Il filo con 'Vampiri di Stati'
Nei capitoli 6, 7 e 9 (La Lupara Bancaria, Il Pizzo Legale, La Violenza Economica) Francesco Cocco sostiene che la crisi di liquidità è il momento in cui chi è debole paga di più. Il libro non parla di questo caso, ma descrive una dinamica che lo ricorda: l'imprenditore che perde credito in banca e resta esposto a chi offre denaro a qualunque prezzo.
Nel Capitolo 6 l'autore descrive la segnalazione in Centrale Rischi come effettuata unilateralmente, senza contraddittorio preventivo, con effetti immediati sulla reputazione creditizia. Ricorda che la Centrale è gestita dalla Banca d'Italia e vi accedono solo gli intermediari autorizzati. Il libro si chiede: se lo stesso danno reputazionale lo producesse un privato, come si chiamerebbe? E ricorda l'art. 595 c.p. sulla diffamazione.
Cassazione civile, sez. I, sentenze n. 19528 del 28 agosto 2013 e n. 15609 del 9 luglio 2014, citate nel Capitolo 6: la segnalazione illegittima in Centrale Rischi è illecito aquiliano ex art. 2043 c.c., con diritto al risarcimento del danno patrimoniale e non patrimoniale. Riferimento: Banca d'Italia, Circolare n. 139/1991.
Secondo il libro, il principio è corretto ma il risarcimento arriva dopo anni di contenzioso, quando l'azienda può essere già chiusa. Cocco riporta inoltre i dati di Today.it sui suicidi per motivazioni economiche («più di 700 morti dal 2012 ad oggi»): cifre che, nella sua lettura, spiegano perché la tempestività della tutela conti quanto il diritto stesso.
Soglia, anatocismo e decreto ingiuntivo
Il libro invita a ragionare su tre meccanismi: il privilegio del decreto ingiuntivo bancario ex art. 50 TUB, che consente alla banca di agire in via monitoria sulla base del saldo certificato; l'anatocismo, cioè gli interessi sugli interessi, regolato dall'art. 1283 c.c.; e il cosiddetto paradosso della soglia: un tasso condannato come reato se applicato da un privato può diventare ordinario se rientra nei parametri trimestrali. È una tesi del libro, da leggere in chiave critica, non un'accusa a singoli istituti.
Art. 1283 c.c.: gli interessi scaduti possono produrre interessi solo dalla domanda giudiziale o per convenzione successiva alla scadenza, purché dovuti per almeno sei mesi. Art. 50 D.Lgs. 385/1993 (TUB): disciplina il decreto ingiuntivo bancario.
Cosa puoi fare subito
La Parte IV del libro propone strumenti concreti:
- Art. 119 TUB via PEC: chiedi alla banca copia dei documenti contrattuali e dei movimenti degli ultimi 10 anni; deve consegnarli entro 90 giorni.
- Art. 15 GDPR: richiedi i dati personali trattati, comprese le informazioni sulle segnalazioni; il titolare deve rispondere entro 30 giorni.
- Ricorso all'ABF: dopo il reclamo alla banca, il ricorso all'Arbitro Bancario Finanziario costa 20 euro di contributo.
- Opposizione al decreto ingiuntivo: va proposta entro 40 giorni dalla notifica (art. 641 c.p.c.), pena la definitività del provvedimento.
- Retroversione Equitativa: il metodo di calcolo presentato nel libro per ricostruire quanto, secondo l'autore, spetterebbe al cliente in restituzione. Il libro ne illustra i passaggi.
Se invece ti viene offerto denaro a condizioni che sembrano fuori mercato, il caso di Avellino indica la strada: denunciare alle autorità, che nella notizia hanno agito proprio a partire da una denuncia.
Approfondisci nel libro
Un imprenditore ha trovato il coraggio di denunciare, e questo ha fatto la differenza. Ma quanti, in difficoltà, non sanno che esistono strumenti per difendersi? Vampiri di Stati. Le Banche: Tra Tasse e Tassi di Francesco Cocco ti guida tra Centrale Rischi, decreto ingiuntivo, anatocismo e soglie d'usura, con la Parte IV dedicata alle difese concrete. Cercalo su Amazon: conoscere i propri diritti prima della crisi è la tutela più economica.
Acquista «Vampiri di Stati. Le Banche: Tra Tasse e Tassi» di Francesco Cocco su Amazon
Fonte:
- Tu si nat in Italy, 07/11/2026 — Arrestato ad Avellino per usura con interessi al 70% ai danni di un imprenditore locale - Tu si nat in Italy
🧭 Comprendiamo Insieme — Le Leggi, le Istituzioni e le Parole di questo articolo
⚖️ Normativa
Usura — quando un prestito costa troppo e la legge lo vieta
L'usura è il reato di chi si fa dare o promettere, in cambio di un prestito, interessi o vantaggi oltre il limite fissato dalla legge (la «soglia usura»). Riguarda gli strozzini ma, a certe condizioni, anche i finanziamenti bancari.
🔍 Termini Tecnici
TAN (Tasso Annuo Nominale) — cosa significa per il cittadino
Il TAN è il tasso d'interesse annuo puro di un prestito o mutuo: il prezzo del solo denaro prestato, senza spese, commissioni e assicurazioni. Per il costo totale serve il TAEG.
🏛️ Istituzioni
Banca d'Italia — la banca centrale che vigila sulle banche e cosa significa per il cittadino
È la banca centrale della Repubblica: parte dell'Eurosistema, vigila su banche e intermediari finanziari, cura la stabilità monetaria e finanziaria e ospita l'Arbitro Bancario Finanziario. Non è una banca dove si apre un conto.
⚖️ Normativa
Decreto ingiuntivo — l'ordine di pagare che il giudice dà senza ascoltarti prima, e i 40 giorni per reagire
Ordine di pagamento emesso dal giudice su richiesta del creditore, senza sentire prima il debitore. Chi lo riceve ha 40 giorni dalla notifica per fare opposizione; poi il decreto diventa definitivo.
⚖️ Normativa
Testo Unico Bancario (TUB) — la legge madre delle banche italiane e cosa significa per il cittadino
Il TUB (D.Lgs. 385/1993, in vigore dal 1° gennaio 1994) è la legge che raccoglie in un unico testo le regole su banche, controlli, contratti e rapporti con i clienti. Vale per ogni conto, mutuo e fido.
⚖️ Normativa
GDPR — cosa significa per il cittadino: il regolamento europeo che mette i tuoi dati nelle tue mani
Il GDPR è il regolamento europeo (UE 2016/679) che tutela i dati personali: dice a banche, aziende ed enti come possono usarli e dà a te diritti precisi, come sapere quali dati hanno su di te e chiederne copia.
⚖️ Normativa
Opposizione a decreto ingiuntivo NPL — cosa significa per il cittadino
Se un fondo che ha comprato il tuo debito dalla banca ottiene un decreto ingiuntivo, l'opposizione è l'atto con cui in tribunale contesti quel debito. Di regola va fatta entro 40 giorni dalla notifica.
Cosa faccio se… — Le guide pratiche per difenderti
Cosa faccio se la banca mi segnala in Centrale Rischi o in CRIF senza preavviso
Segnalazione illegittima in Centrale Rischi di Banca d'Italia o nei SIC (CRIF, Experian, CTC): come ottenere le visure gratis, contestare il mancato preavviso e chiedere la cancellazione.
Cosa faccio se ricevo un decreto ingiuntivo dalla banca o da un fondo NPL
Hai 40 giorni dalla notifica per opporti: cosa controllare sull'atto, i documenti da chiedere alla banca, gli errori da evitare e quando servono avvocato e perito.
Fonte della notizia: Tu si nat in Italy (7 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Newsletter settimanale gratuita — ogni settimana
Il Bollettino dell'Inchiesta Bancaria
Ricevi una sola volta a settimana le 5 inchieste più importanti su banche, tassi e sentenze, più una guida pratica di autodifesa legale tratta da «Vampiri di Stati» e, se indichi la tua regione, le notizie del tuo territorio. Zero spam, disiscrizione con un clic.
Inchieste correlate
Frodi creditizie con furto d'identità: 38.300 casi nel 2025, ma chi paga i falsi positivi?
Nel 2025 l'Osservatorio CRIF-Mister Credit ha contato oltre 38.300 frodi creditizie con furto d'identità, il 23,8% in più, per più di 165 milioni di euro. Il fintech risponde con controlli collaborativi e verifica nome-IBAN, ma resta aperto il tema delle richieste regolari bloccate per errore.
Fonte della notizia: PMI.it (18 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Early Warning banche: BPER e CRIF potenziano i segnali d'allerta sul credito a imprese e privati
BPER Banca ha sviluppato con CRIF il proprio sistema di Early Warning, razionalizzando i trigger di anomalia e integrando i dati del SIC EURISC. I segnali di deterioramento del credito su privati e imprese saranno più accurati: resta da chiedersi chi conosce i criteri e quali diritti ha il cliente segnalato.
Fonte della notizia: AziendaBanca (17 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Decreto ingiuntivo della banca da 151mila euro: a Genova il debito diventa un credito di 12mila
La Corte d'appello di Genova ha respinto la richiesta di 151mila euro avanzata da una banca con decreto ingiuntivo nel 2016 contro due coniugi di Carrara. La consulenza tecnica ha rideterminato il conto in 12mila euro a favore del correntista, dichiarando nullo l'anatocismo e illegittime le commissioni non pattuite.
Fonte della notizia: La Nazione (14 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
