
Il Sistema
Usura a Lecce, cinque arresti: tassi oltre il 110% a un artigiano nel lockdown
Cinque persone sono state arrestate dalla Guardia di Finanza per un presunto giro di usura tra Lecce e Surbo ai danni del titolare di un'autofficina, con tassi in alcuni casi oltre il 110% annuo. Il caso mostra come la stretta di liquidità del lockdown possa spingere un'impresa verso il credito criminale.
Fonte della notizia: La Gazzetta del Mezzogiorno (10 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
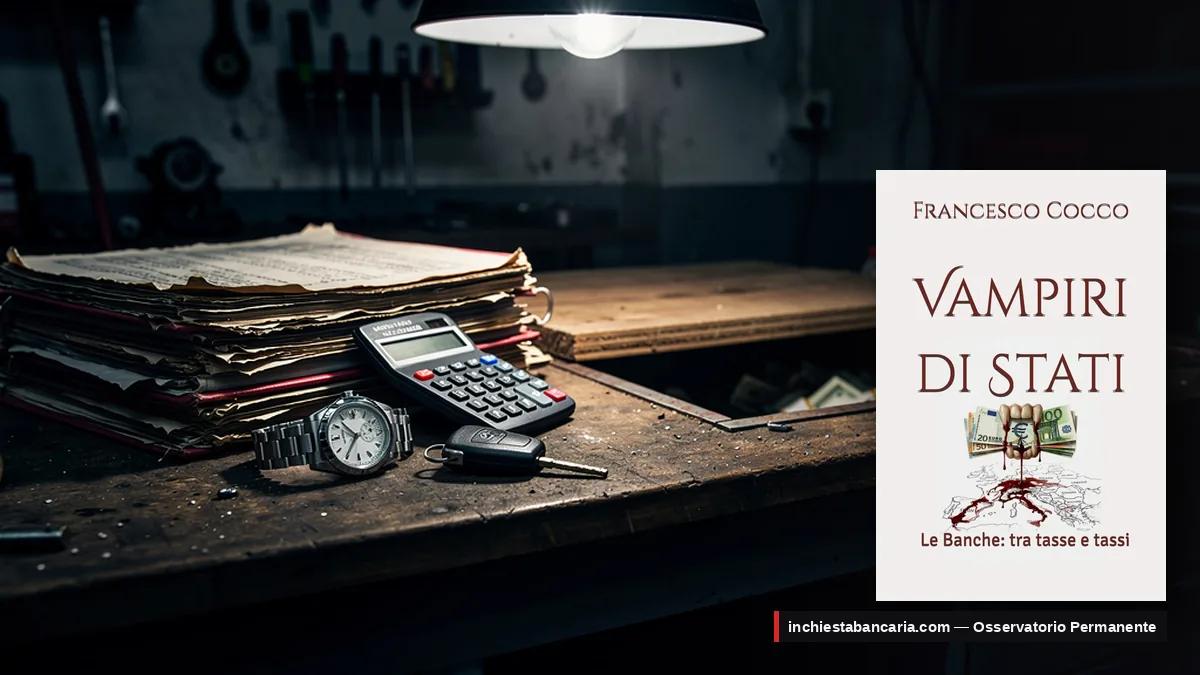
Secondo quanto riportato da La Gazzetta del Mezzogiorno, ieri i finanzieri del Comando provinciale di Lecce hanno eseguito un'ordinanza cautelare per un presunto caso di usura a Lecce e a Surbo, ai danni del titolare di un'autofficina travolto dalle difficoltà del lockdown. Le misure riguardano cinque persone, indagate a vario titolo per usura, esercizio abusivo dell'attività finanziaria e trasferimento fraudolento di valori. Il provvedimento porta la firma del gip Marcello Rizzo, su richiesta del pm Alessandro Prontera.
In carcere sono finiti Giampiero Schipa, 58 anni, Antonio Montinari, 49, e Sergio Taurino, 59, tutti leccesi. Agli arresti domiciliari sono andate le sorelle Antonella Montinari, 47 anni, e Katia Montinari, 50. Nel mobilificio delle due sorelle i militari hanno trovato, nascosta in una botola, un'ingente somma di denaro che si sospetta frutto dell'attività usuraria.
L'indagine nasce da una verifica fiscale su un imprenditore leccese, che ha fatto emergere sospetti di condotte usurarie ai suoi danni. Intercettazioni telefoniche e «ambientali», videosorveglianza e indagini finanziarie hanno poi confermato il quadro indiziario. Secondo la ricostruzione delle Fiamme gialle, l'uomo aveva chiesto prestiti per sostenere la propria attività; durante il lockdown le difficoltà si sarebbero accentuate, portando l'esposizione a circa 150mila euro. Per estinguerla sarebbe stato costretto a cedere, oltre al contante, orologi di pregio, auto e proprietà immobiliari del patrimonio familiare.
I numeri dell'accusa sono netti: tassi che in alcuni casi superavano il 110% su base annua, oltre 190mila euro di interessi versati in circa otto anni. Una somma equivalente, pari al profitto ipotizzato del reato, è stata sottoposta a sequestro preventivo sulle disponibilità degli indagati.
Il gip descrive «un sistema parallelo a quello lecito di erogazione del credito», in cui si applicano «tassi di interesse nettamente superiori alla soglia usuraria», e ritiene «molto probabile» che l'artigiano non sia l'unica vittima. Riconosce inoltre un pericolo per la genuinità della prova: la vittima, fino al sequestro della prima agenda, aveva mantenuto un atteggiamento «omertoso per paura di ritorsioni». Gli indagati, assistiti dagli avvocati Raffaele Benfatto, Mariangela Calò e Giancarlo Dei Lazzaretti, compariranno probabilmente domani per l'interrogatorio e potranno rispondere o avvalersi della facoltà di non rispondere. Restano presunti innocenti fino a sentenza definitiva, come vuole l'art. 27 della Costituzione.
Come funziona l'usura a Lecce e in Italia: le parole del reato
Che cos'è l'usura e che cosa significa tasso soglia?
L'usura è il reato di chi, per un prestito, si fa dare o promettere interessi o vantaggi sproporzionati: lo prevede l'art. 644 del codice penale. Il confine oggettivo è il tasso soglia usurario, fissato ogni trimestre dal Ministero dell'Economia per ogni categoria di finanziamento in base alla Legge 108/1996. Un tasso del 110% annuo vuol dire che su 10.000 euro prestati se ne pagano oltre 11.000 di soli interessi in dodici mesi: una cifra che nessuna attività ordinaria può sostenere a lungo, e che spiega perché un debito di 150mila euro abbia divorato un patrimonio familiare. Anche in altri procedimenti, come per l'usura a Napoli con tre arresti, il debito si trasforma in una leva sulla vita della vittima.
Che cosa vuol dire esercizio abusivo dell'attività finanziaria?
Prestare denaro in modo professionale è un mestiere riservato a banche e intermediari autorizzati e vigilati. Chi lo fa senza autorizzazione commette il reato previsto dall'art. 132 del Testo Unico Bancario. È la fotografia del «sistema parallelo» di cui parla il gip: un credito senza trasparenza, senza contratto leggibile, senza Foglio Informativo, senza TAEG.
Trasferimento fraudolento di valori e sequestro per equivalente
Il trasferimento fraudolento di valori (art. 512-bis c.p.) punisce chi attribuisce fittiziamente ad altri la titolarità di denaro o beni per eludere misure patrimoniali. Il sequestro preventivo per equivalente consente invece di bloccare beni di valore pari al profitto del reato quando il denaro originario non è più rintracciabile: per questo il sequestro leccese è parametrato sui 190mila euro di interessi. La misura non è una condanna: serve a evitare che il profitto venga disperso.
Perché la vittima tace?
L'omertà della vittima è il silenzio di chi è debitore, ha paura e spesso si sente anche in colpa. Il gip la annota espressamente: la prova si è sbloccata solo dopo il sequestro dell'agenda dei prestiti. Chi presta a strozzo conta su questo, perché una vittima che non denuncia non ha alternative e continua a pagare.
Credito criminale e credito legale: perché i due mondi si toccano
Quando la liquidità si restringe, chi non riesce più a ottenere credito dalle banche cerca altrove. È il fenomeno del credit crunch, la stretta del credito: meno prestiti concessi, più imprese lasciate senza ossigeno. Nella vicenda leccese nessuno attribuisce condotte alle banche; il contesto, però, è quello in cui il rapporto tra credito alle PMI e usura diventa un tema di sicurezza economica. Per un artigiano il lockdown ha significato officina ferma, fatture non incassate, scadenze che non si fermano. In quello spazio vuoto entra chi offre contanti subito, con tassi che nessun contratto bancario potrebbe applicare.
Che cosa dicono i Capitoli 6, 12 e 18 di «Vampiri di Stati»
Capitolo 12, «La Piovra Bianca»: forza intimidatrice, assoggettamento, omertà
Nel libro di Francesco Cocco i tre parametri dell'art. 416-bis c.p. (forza intimidatrice, assoggettamento e omertà) diventano la griglia con cui leggere il sistema bancario. L'autore sostiene che nella forma classica la forza intimidatrice si regga sulla violenza e l'omertà sulla paura, mentre nella forma bancaria la prima passa per strumenti legali come il decreto ingiuntivo ex art. 50 TUB e la segnalazione unilaterale in Centrale Rischi, e la seconda per il segreto d'ufficio dell'art. 7 TUB, in deroga all'obbligo di denuncia dell'art. 331 c.p.p. Il caso di Lecce rappresenta il polo opposto: qui l'omertà è quella tradizionale, tenuta in piedi dalla paura di ritorsioni, e nessuno contesta a nessuno l'associazione mafiosa. Il confronto serve a capire la tesi del libro, secondo cui chi non ha alternative al sistema è esposto a entrambe le pressioni.
Capitolo 6, «La Lupara Bancaria»: la paralisi che spinge fuori dal circuito
Il capitolo racconta un giovedì mattina in cui un imprenditore scopre che il bonifico non parte: il fido è stato revocato, la posizione segnalata in Centrale Rischi, senza contraddittorio preventivo. Cocco ricorda che l'art. 50 TUB consente alla banca di ottenere un decreto ingiuntivo sulla base di un estratto conto certificato da un suo dirigente, e che la difesa costa: da 5.000 a 20.000 euro di avvocato, 3.000-10.000 per la perizia, 6-9 anni per un contenzioso completo, contro una soglia di patrocinio a spese dello Stato di 13.659,64 euro lordi annui. La Cassazione (sez. I, nn. 19528/2013 e 15609/2014) riconosce il risarcimento per la segnalazione illegittima, ma, scrive il libro, la sentenza arriva «sul cadavere economico». Il capitolo cita anche i suicidi per motivazioni economiche (oltre 700 dal 2012, con un aumento del 15% dopo il lockdown, secondo le fonti riportate) e la Legge 3/2012, la cosiddetta «Salva Suicidi». Sono vicende diverse da quella leccese, ma raccontano lo stesso vuoto: chi resta senza credito e senza difesa cerca scorciatoie.
Capitolo 18, «Conoscere i Propri Diritti»: soglie, tempi, rimedi
Il capitolo dà gli strumenti. La soglia usura è pubblicata ogni trimestre dal Ministero dell'Economia e si confronta con il TAEG, il tasso che include commissioni, assicurazioni e spese. Se il tasso la supera, le clausole sugli interessi sono nulle e quanto versato è ripetibile ex art. 2033 c.c., con prescrizione di dieci anni. Cocco ricorda anche l'accesso gratuito alla Centrale Rischi, l'Arbitro Bancario Finanziario (20 euro, 114 giorni in media, quasi una volta su due a favore del cliente) e i 40 giorni perentori per opporsi a un decreto ingiuntivo. Una lezione che vale anche per il caso leccese: il debito si sorregge sull'ignoranza e sulla paura, i diritti sul sapere e sul tempo.
Art. 416-bis c.p. (Legge n. 646/1982): definisce l'associazione di tipo mafioso con tre parametri, forza intimidatrice, assoggettamento e omertà. Nel caso di Lecce non è contestato; resta il riferimento che il Capitolo 12 usa per distinguere omertà tradizionale e omertà codificata.
Art. 47 Costituzione: la Repubblica incoraggia e tutela il risparmio e favorisce l'accesso al credito. Quando un'impresa trova credito solo a tassi usurari, il principio resta sulla carta.
Art. 2033 codice civile: chi ha pagato ciò che non doveva può chiederne la restituzione; per gli interessi oltre soglia il Capitolo 18 indica dieci anni di prescrizione.
Art. 50 D.Lgs. n. 385/1993 (TUB): consente alla banca di chiedere il decreto ingiuntivo sulla base dell'estratto conto da lei certificato; è lo strumento processuale che il Capitolo 6 contrappone alle difficoltà del debitore.
Cosa puoi fare subito
- Controlla il tasso: confronta il TAEG del tuo finanziamento con le tabelle trimestrali delle soglie usura sul sito del Ministero dell'Economia, gratuite e online.
- Conserva ogni prova: agende, bonifici, messaggi, ricevute. Nel caso leccese è stato proprio il sequestro dell'agenda a sbloccare il quadro probatorio.
- Denuncia: puoi rivolgerti a Guardia di Finanza, Polizia, Carabinieri o alla Procura; la paura di ritorsioni non va affrontata da soli.
- Verifica la tua Centrale Rischi: l'accesso è gratuito con SPID, CIE o CNS, con risposta entro 30 giorni.
- Se ricevi un decreto ingiuntivo: hai 40 giorni perentori per l'opposizione, non lasciarli scadere.
- Per le controversie con la banca: reclamo scritto, poi ricorso all'ABF (20 euro, senza avvocato obbligatorio).
- Chiedi la restituzione: se hai pagato interessi oltre soglia, valuta con una perizia econometrica l'azione ex art. 2033 c.c.
Domande frequenti
Che cos'è il tasso soglia usurario?
È il limite oltre il quale un interesse diventa usura. Lo fissa ogni trimestre il Ministero dell'Economia, per ciascuna categoria di finanziamento, in base alla Legge 108/1996. Le tabelle sono pubbliche e gratuite. Chi presta a un tasso superiore alla soglia rischia il reato di usura previsto dall'art. 644 del codice penale, e le clausole sugli interessi sono nulle.
Che cosa rischia chi pratica l'usura?
L'art. 644 del codice penale punisce l'usura con la reclusione da due a dieci anni e con la multa da 5.000 a 30.000 euro. Il giudice può inoltre disporre il sequestro e la confisca di beni per un valore equivalente al profitto del reato, come avvenuto nell'indagine leccese, dove sono stati sequestrati oltre 190mila euro.
Che cos'è l'esercizio abusivo dell'attività finanziaria?
È il reato di chi concede finanziamenti al pubblico in modo professionale senza essere una banca o un intermediario autorizzato. È previsto dall'art. 132 del Testo Unico Bancario. Chi presta denaro a più persone, con regolarità e per ricavarne un profitto, svolge di fatto un'attività riservata a soggetti vigilati dalla Banca d'Italia.
Se ho pagato interessi usurari posso riavere i soldi?
In linea generale sì. Se il tasso supera la soglia usura le clausole sugli interessi sono nulle e quanto pagato di troppo è ripetibile ai sensi dell'art. 2033 del codice civile. Il libro Vampiri di Stati, al Capitolo 18, indica un termine di prescrizione di dieci anni dall'ultimo pagamento o dalla chiusura del rapporto, e consiglia una perizia econometrica per quantificare il danno.
Che cosa sostiene il libro Vampiri di Stati su credito legale e credito criminale?
Nei Capitoli 6, 12 e 18 Francesco Cocco descrive il credito bancario come un sistema in cui revoche dei fidi, segnalazioni in Centrale Rischi e decreti ingiuntivi producono effetti immediati sulle imprese. Sostiene che la paralisi del credito lasci chi è escluso senza alternative, e che conoscere soglie, termini e rimedi sia la prima difesa.
Approfondisci nel libro
L'artigiano di Lecce che, secondo gli inquirenti, ha ceduto orologi, auto e immobili per saldare un debito di circa 150mila euro è l'immagine più cruda di che cosa accade quando un credito sbagliato non si riesce più a fermare. Il caso è penale, ma la domanda che lascia è civile: chi ha pagato tassi fuori legge sa come chiedere indietro il dovuto? Nella Parte IV del libro (Capp. 18-19) e nella sezione «Uscita di Sicurezza» il lettore trova il protocollo operativo gratuito Art. 119 TUB + Art. 15 GDPR, che permette di ottenere in 30 giorni le carte interne della banca, e la Formula matematica di Retroversione Equitativa (R), per calcolare la restituzione integrale dei profitti generati sull'indebito.
Leggi «Vampiri di Stati. Le Banche: Tra Tasse e Tassi» di Francesco Cocco — ISBN 979-8178716502 — su Amazon: non solo un'inchiesta da leggere, ma uno strumento concreto di difesa legale e di riforma civica.
Fonte:
- La Gazzetta del Mezzogiorno, 10/11/2026 — Lecce, usurai del lockdown: cinque arresti della Finanza. Il sospetto è che anche altri siano coinvolti nella rete dei cravattari - La Gazzetta del Mezzogiorno
🧭 Comprendiamo Insieme — Le Leggi, le Istituzioni e le Parole di questo articolo
⚖️ Normativa
Usura — quando un prestito costa troppo e la legge lo vieta
L'usura è il reato di chi si fa dare o promettere, in cambio di un prestito, interessi o vantaggi oltre il limite fissato dalla legge (la «soglia usura»). Riguarda gli strozzini ma, a certe condizioni, anche i finanziamenti bancari.
⚖️ Normativa
Testo Unico Bancario (TUB) — la legge madre delle banche italiane e cosa significa per il cittadino
Il TUB (D.Lgs. 385/1993, in vigore dal 1° gennaio 1994) è la legge che raccoglie in un unico testo le regole su banche, controlli, contratti e rapporti con i clienti. Vale per ogni conto, mutuo e fido.
🔍 Termini Tecnici
TAEG — il prezzo vero del tuo finanziamento, spiegato a chi non è del mestiere
Il TAEG è il costo complessivo di un finanziamento in percentuale annua: oltre agli interessi comprende spese, commissioni e assicurazioni obbligatorie. È il numero giusto per confrontare le offerte, non il solo tasso pubblicizzato (TAN).
⚖️ Normativa
Decreto ingiuntivo — l'ordine di pagare che il giudice dà senza ascoltarti prima, e i 40 giorni per reagire
Ordine di pagamento emesso dal giudice su richiesta del creditore, senza sentire prima il debitore. Chi lo riceve ha 40 giorni dalla notifica per fare opposizione; poi il decreto diventa definitivo.
🏛️ Istituzioni
Banca d'Italia — la banca centrale che vigila sulle banche e cosa significa per il cittadino
È la banca centrale della Repubblica: parte dell'Eurosistema, vigila su banche e intermediari finanziari, cura la stabilità monetaria e finanziaria e ospita l'Arbitro Bancario Finanziario. Non è una banca dove si apre un conto.
⚖️ Normativa
GDPR — cosa significa per il cittadino: il regolamento europeo che mette i tuoi dati nelle tue mani
Il GDPR è il regolamento europeo (UE 2016/679) che tutela i dati personali: dice a banche, aziende ed enti come possono usarli e dà a te diritti precisi, come sapere quali dati hanno su di te e chiederne copia.
Cosa faccio se… — Le guide pratiche per difenderti
Cosa faccio se accumulo troppe rate Buy Now Pay Later e non riesco più a pagarle
Rate in 3 o 4 soluzioni fuori controllo: come usare il recesso entro 14 giorni, evitare la segnalazione in CRIF/SIC che blocca il mutuo, rinegoziare e quando servono OCC o avvocato.
Cosa faccio se la banca cambia le condizioni del conto o mi revoca il fido all'improvviso
Aumento unilaterale di canoni e tassi (art. 118 TUB) o revoca improvvisa del fido aziendale: verifica del giustificato motivo, preavviso di 2 mesi, portabilità in 12 giorni e difesa dalla revoca brutale.
Cosa faccio se ricevo un decreto ingiuntivo dalla banca o da un fondo NPL
Hai 40 giorni dalla notifica per opporti: cosa controllare sull'atto, i documenti da chiedere alla banca, gli errori da evitare e quando servono avvocato e perito.
Cosa faccio se la banca mi segnala in Centrale Rischi o in CRIF senza preavviso
Segnalazione illegittima in Centrale Rischi di Banca d'Italia o nei SIC (CRIF, Experian, CTC): come ottenere le visure gratis, contestare il mancato preavviso e chiedere la cancellazione.
Fonte della notizia: La Gazzetta del Mezzogiorno (10 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Newsletter settimanale gratuita — ogni settimana
Il Bollettino dell'Inchiesta Bancaria
Ricevi una sola volta a settimana le 5 inchieste più importanti su banche, tassi e sentenze, più una guida pratica di autodifesa legale tratta da «Vampiri di Stati» e, se indichi la tua regione, le notizie del tuo territorio. Zero spam, disiscrizione con un clic.
Inchieste correlate

Banco Bpm Crédit Agricole: cosa rischia la banca se dice no e cosa cambia per te
Crédit Agricole ha avanzato una proposta per Banco Bpm e l'amministratore delegato Castagna l'ha illustrata ai soci italiani del Patto, confermando la posizione già espressa dalla banca. Sul tavolo c'è il passaggio del controllo di un gruppo bancario di rilievo sistemico a un soggetto estero, con i rischi di un eventuale rifiuto.
Fonte della notizia: Milano Finanza (19 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'

Buy Now Pay Later, dal 20 novembre le rate a pagamento differito entrano nel credito al consumo
Dal 20 novembre entrano in vigore le nuove disposizioni sul credito al consumo introdotte dalla direttiva Ue CCD2: il Buy Now Pay Later, finora presentato come semplice modalità di pagamento, viene ricondotto alle regole sui finanziamenti. Cambiano verifica del merito creditizio, informazioni al cliente, recesso entro 14 giorni e pubblicità.
Fonte della notizia: RSS di Economia - ANSA.it (19 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'

Riserva obbligatoria BCE al 2%: l'Eurosistema risparmierebbe 4,4 miliardi, e le banche?
La Bce discuterà il 25 novembre il raddoppio della riserva obbligatoria dall'1% al 2%, misura che ridurrebbe di circa 4,4 miliardi l'anno gli interessi pagati dall'Eurosistema sulla liquidità bancaria. La decisione potrebbe slittare al 17 dicembre: sul tavolo c'è il costo di 52,2 miliardi annui che oggi la banca centrale sostiene per remunerare oltre 2mila miliardi di liquidità in eccesso.
Fonte della notizia: Il Sole 24 ORE (18 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
