Lupara Bancaria
Sovraindebitamento: salvare casa e auto si può, ma la difesa dalla banca inizia prima
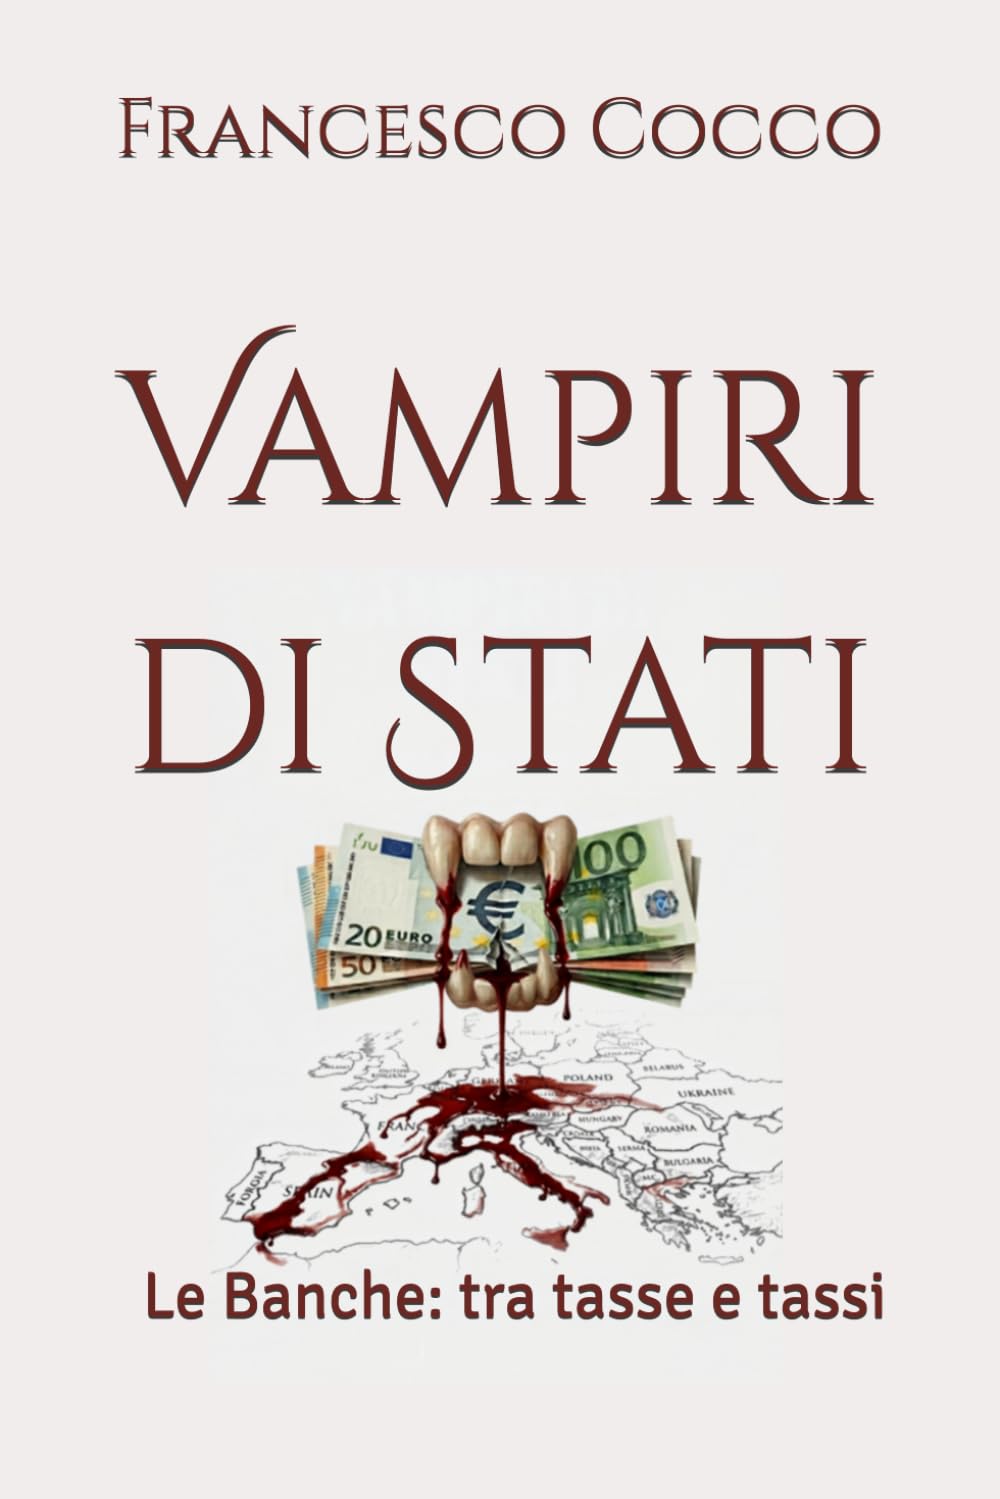
UmbriaON titola che con il sovraindebitamento si possono salvare casa e auto se i creditori non fanno opposizione. Il libro 'Vampiri di Stati' di Francesco Cocco descrive questa procedura come una porta di emergenza, e indica le difese da usare prima che sia tardi.
Fonte della notizia: UmbriaON (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
«Sovraindebitamento: si può salvare la casa e l'auto se i creditori non fanno opposizione». Questo il titolo con cui UmbriaON porta all'attenzione dei lettori una delle procedure meno conosciute dell'ordinamento. Del contenuto dell'articolo conosciamo solo il titolo, ed è da quello che partiamo. Il titolo contiene però due elementi che il libro Vampiri di Stati. Le Banche: Tra Tasse e Tassi di Francesco Cocco mette al centro: la casa e l'auto come beni a rischio, e il ruolo decisivo dei creditori, che possono opporsi o non farlo.
La porta di emergenza, non la soluzione
Nel Capitolo 19 (Gli Strumenti Legali Esistenti) il libro descrive il sovraindebitamento come lo scenario in cui tutti gli altri strumenti, cioè il fascicolo, il reclamo, la denuncia e il contenzioso civile, «arrivano tardi». Il debito è già fuori controllo, le procedure esecutive sono già in corso e la vita economica è già compromessa. Per quel momento esiste, scrive l'autore, «una porta di emergenza», e sapere che esiste «può fare la differenza tra perdere tutto e ricominciare».
Il quadro normativo richiamato è il Codice della Crisi d'Impresa e dell'Insolvenza, che il libro indica in vigore dal 15 luglio 2022 e subentrato alla Legge 3/2012, la cosiddetta «Legge Salva Suicidi». Le procedure sono tre:
- piano di ristrutturazione dei debiti, per i consumatori;
- concordato minore, per imprenditori minori, professionisti e artigiani;
- liquidazione controllata, per chi non ha risorse per pagare, con esdebitazione finale.
D.Lgs. 12 gennaio 2019, n. 14 (Codice della Crisi d'Impresa e dell'Insolvenza), G.U. n. 38 del 14 febbraio 2019, S.O. n. 6. Ha sostituito e ampliato la Legge 27 gennaio 2012, n. 3 (G.U. n. 24 del 30 gennaio 2012), come ricordato nel Capitolo 19 del libro.
Come si arriva al punto di non ritorno
Il libro ricostruisce la strada che porta molte famiglie e imprese a questa porta d'emergenza. Il Capitolo 6 (La Lupara Bancaria) si occupa della segnalazione in Centrale Rischi, che nella tesi dell'autore opera in modo unilaterale e senza contraddittorio. Tra le fonti il libro cita la Circolare Banca d'Italia n. 139/1991 e le sentenze della Cassazione, sez. I civile, n. 19528/2013 e n. 15609/2014. Il Capitolo 6 richiama anche il decreto ingiuntivo bancario ex art. 50 TUB.
Il Capitolo 9 (La Violenza Economica) descrive gli effetti del decreto: titolo esecutivo immediato, casa ipotecata aggredibile e opposizione entro 40 giorni perentori dalla notifica come «unico strumento di difesa disponibile». Il pignoramento del conto, scrive l'autore, è «il più brutale nella sua immediatezza»: l'impresa non può pagare fornitori e dipendenti né fare bonifici. Secondo il libro, in quarantotto ore può trasformarsi in insolvente «non per le sue condizioni economiche oggettive, ma per gli effetti processuali di uno strumento esecutivo». Il pignoramento immobiliare, aggiunge, porta con sé aste con valori «storicamente molto sotto mercato».
Art. 50, D.Lgs. 1° settembre 1993, n. 385 (Testo Unico Bancario), G.U. n. 230 del 30 settembre 1993: decreto ingiuntivo bancario. Per il procedimento di ingiunzione si vedano gli artt. 633 e ss. c.p.c.; il termine di opposizione, richiamato dal libro, è di 40 giorni dalla notifica.
Il «pizzo legale» e l'ignoranza che rende
Il Capitolo 18 (Conoscere i Propri Diritti) sostiene che il sistema «guadagna sull'ignoranza in modo diretto e misurabile». Chi non sa dell'anatocismo continua a pagare interessi su interessi. Chi non conosce la soglia usura non contesta il tasso. Chi non sa dei quaranta giorni lascia scadere il decreto, e chi non conosce l'ABF non presenta il reclamo. La trasparenza formale, nella lettura del libro, «soddisfa il requisito normativo senza produrre comprensione reale». L'autore precisa che non c'è «una circolare segreta»: la tesi è che il meccanismo funzioni da sé.
Art. 1283 c.c. (anatocismo); art. 644 c.p. e Legge 7 marzo 1996, n. 108, G.U. n. 58 del 9 marzo 1996 (usura e soglia); art. 2033 c.c. (indebito oggettivo); artt. 115–120 TUB (trasparenza bancaria). Sono i riferimenti normativi indicati nella bibliografia del Capitolo 18.
Cosa puoi fare subito
Per il sovraindebitamento il titolo di UmbriaON ricorda che l'esito dipende anche dalla posizione dei creditori. Prima e accanto a quella procedura, la Parte IV del libro indica difese concrete:
- Art. 119 TUB, via PEC: richiedi alla banca la documentazione degli ultimi 10 anni. La banca deve consegnarla entro 90 giorni.
- Art. 15 GDPR: chiedi l'accesso ai tuoi dati personali, compresi quelli trattati per le segnalazioni. Il termine di risposta è di 30 giorni.
- Ricorso all'ABF: l'Arbitro Bancario Finanziario costa 20 euro di contributo.
- Opposizione al decreto ingiuntivo: entro 40 giorni perentori dalla notifica. Il libro invita a usare «ogni ora di quei quaranta giorni», perché oltre il termine il decreto diventa inattaccabile.
- Retroversione Equitativa: il calcolo descritto nella Parte IV del libro serve a quantificare la tua posizione verso l'istituto, prima di decidere come muoverti.
«Il decreto arriva con la firma di un giudice sopra. Quella firma ha il peso di una sentenza anche quando non lo è ancora.» — F. Cocco, Vampiri di Stati, Cap. 18
La notizia di UmbriaON conferma che esiste una via per proteggere casa e auto. Per il libro di Cocco, però, la difesa più efficace resta quella che comincia prima del pignoramento, e prima che quella porta di emergenza diventi l'unica rimasta.
Fonte della notizia: UmbriaON (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Interroga l'inchiesta
Hai un caso simile? Chiedi.
Inchieste correlate
La Lupara Bancaria e la Piovra Bianca: Segnalazioni unilaterali in Centrale Rischi, decreto ingiuntivo ex art. 50 TUB e come difendersi in 40 giorni
Una segnalazione in Centrale Rischi può distruggere un'impresa in quarantotto ore. Ecco come funziona l'asimmetria e quali sono i termini perentori per difendersi.
Fonte: Vampiri di Stati — Francesco Cocco (Framan, 2026) — Vedi il libro
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
BdM Banca in Credem, l'allarme da Teramo: cosa cambia per territori e PMI secondo 'Vampiri di Stati'
Il passaggio di BdM Banca in Credem fa scattare un allarme che parte da Teramo. Il caso riapre la questione posta da Francesco Cocco in 'Vampiri di Stati': chi controlla il credito, e a vantaggio di chi.
Fonte della notizia: NUOVO Cityrumors Abruzzo (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Messina: «Su MPS torni la pace». Ma il conto dei 12 miliardi pubblici chi lo ha pagato?
L'amministratore delegato di Intesa Sanpaolo, Messina, auspica che su Monte dei Paschi di Siena «torni la pace». Secondo «Vampiri di Stati» di Francesco Cocco, la pace evocata dai vertici non risponde alla domanda su chi ha pagato il salvataggio e perché le responsabilità sistemiche non hanno prodotto condanne definitive.
Fonte della notizia: Agenzia Nova (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'