Il Sistema
BdM Banca in Credem, l'allarme da Teramo: cosa cambia per territori e PMI secondo 'Vampiri di Stati'
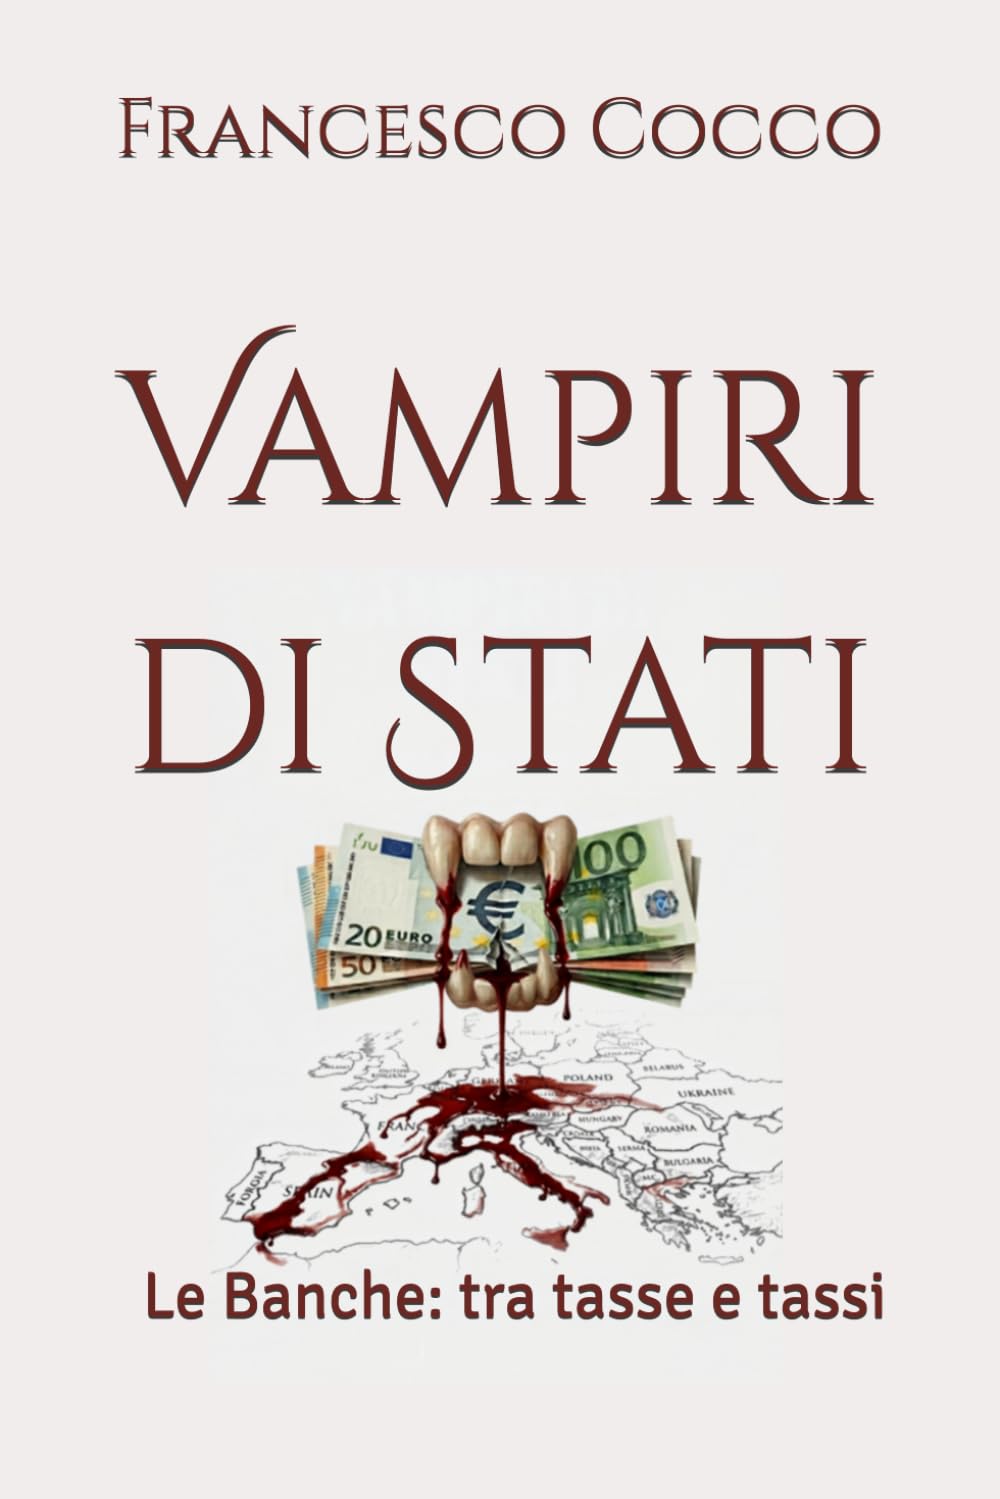
Il passaggio di BdM Banca in Credem fa scattare un allarme che parte da Teramo. Il caso riapre la questione posta da Francesco Cocco in 'Vampiri di Stati': chi controlla il credito, e a vantaggio di chi.
Fonte della notizia: NUOVO Cityrumors Abruzzo (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
«BdM Banca in Credem, il grido d'allarme parte da Teramo»: così titola NUOVO Cityrumors Abruzzo, con un video. Dalla sintesi disponibile conosciamo il titolo e il luogo da cui parte l'allarme. Non conosciamo i dettagli dell'operazione, né le motivazioni di chi lo ha lanciato, e non li inventiamo. Quello che si può fare è usare il caso come lente per le tesi che Francesco Cocco sviluppa nei Capitoli 1-3 e 11 di Vampiri di Stati. Le Banche: Tra Tasse e Tassi.
Il fatto: un allarme che nasce dal territorio
Quando il destino di una banca passa a un altro gruppo, a preoccuparsi per prime sono le comunità che da quella banca dipendono: famiglie, imprese, dipendenti. L'allarme che parte da Teramo va letto in questo senso. Quali effetti concreti ci saranno su sportelli, occupazione e credito locale lo diranno i fatti. Qui interessa il quadro in cui l'operazione si inserisce.
Il quadro: utili record, economia ferma
Il libro parte da un divario. Nel Capitolo 11 si legge che il PIL italiano reale del 2024 è «sostanzialmente uguale a quello del 2000», mentre il sistema bancario nello stesso periodo avrebbe «quasi triplicato i propri profitti». Il Capitolo 3 aggiunge il dato: 23,6 miliardi di euro di utili netti nel 2024 per le cinque maggiori banche italiane (fonte citata: Centro Studi Unimpresa, febbraio 2025). L'autore lo confronta con un reddito mediano pro capite di circa 23.000 euro annui.
«Questa asimmetria è di una perfezione quasi ammirevole — se non fosse che è a tue spese.» (Cocco, Cap. 3)
L'asimmetria dei tassi
Il Capitolo 3, con dati BCE e ABI, mette a confronto due numeri per il 2023:
- 0,35%: tasso medio sui depositi a vista;
- 4,8%: tasso medio sui prestiti alle imprese;
- +4,45 punti percentuali: il margine di intermediazione che ne risulta.
Secondo il libro, chi presta il proprio denaro alla banca guadagna pochissimo, e chi lo prende in prestito paga molto di più. La differenza resta alla banca.
Art. 1834 Codice Civile (deposito di denaro): nei depositi di una somma di danaro presso una banca, la banca ne acquista la proprietà ed è obbligata a restituirla nella stessa specie monetaria alla scadenza convenuta o a richiesta del depositante. Per il libro, il correntista è dunque un creditore della banca. Il denaro depositato non resta suo.
Riserva frazionaria e creazione di moneta
Il Capitolo 3 sostiene che circa il 90% del denaro circolante sia moneta bancaria, creata da banche commerciali private, e circa il 10% moneta legale emessa dalla BCE. L'epigrafe è di Irving Fisher (100% Money, 1935): le banche commerciali sarebbero «altrettante zecche private irresponsabili». Il libro ricorda anche la cesura storica: prima del 1993-94 il potere di creare moneta bancaria stava in enti con mandato pubblico, mentre oggi lavora per società per azioni quotate, attente al ROE trimestrale (riferimento: D.Lgs. 385/1993, TUB).
Regolamento (CE) n. 1745/2003 della BCE del 12 settembre 2003 (G.U.U.E. L 250, 2 ottobre 2003), sulle riserve obbligatorie. L'aliquota di riserva, fissata originariamente al 2%, è stata ridotta all'1% con il Regolamento (UE) n. 1358/2011, in vigore dal gennaio 2012. Significa che, in linea teorica, per ogni 100 euro di depositi la banca deve vincolarne in riserva solo 1.
Il precedente: la liquidità BCE e le PMI
Il Capitolo 11 ricostruisce il credit crunch 2008-2014. Dai dati Cerved citati, tra il 2007 e il 2014 le PMI italiane si ridussero di 13.000 unità (-9% delle imprese attive). Nello stesso periodo la BCE forniva liquidità a tassi vicini allo zero con LTRO e TLTRO. Secondo il libro, quella liquidità andò soprattutto in tre direzioni: acquisto di BTP, carry trade e riduzione degli NPL. Il credito alle PMI intanto si riduceva. Cocco descrive un «ciclo predatorio», e le valutazioni sono sue: la BCE eroga liquidità, le banche non la prestano alle imprese, le imprese chiudono, e banche e fondi comprano gli asset svalutati.
Perché il caso BdM-Credem interessa
Non abbiamo elementi per collegare questa operazione ai meccanismi descritti nel libro, e non lo facciamo. Possiamo però dire perché ogni concentrazione bancaria solleva le domande poste da Cocco. A chi risponde il credito: al territorio o al rendimento degli azionisti? Quanto resta, in zone come l'Abruzzo, della funzione di finanziamento alle imprese locali? Sono domande legittime, a cui servono dati e trasparenza.
Cosa puoi fare subito
- Leggi ogni comunicazione di variazione. L'art. 118 TUB richiede un preavviso di almeno due mesi per le modifiche unilaterali del contratto. Se non le accetti, puoi recedere senza spese.
- Confronta il tasso sui depositi con quello che paghi sui prestiti. Controlla nel foglio informativo e nel documento di sintesi cosa ti rende il conto e cosa costa il credito.
- Non lasciare giacenze inutili sul conto. Ricorda che, ai sensi dell'art. 1834 c.c., il denaro depositato diventa della banca. Valuta strumenti alternativi, informandoti sui rischi.
- Verifica la copertura del fondo di garanzia dei depositi. La tutela arriva a 100.000 euro per depositante e per banca (D.Lgs. 30/2016, attuazione della Dir. 2014/49/UE).
- Cambia banca se serve. Il trasferimento dei servizi di pagamento è disciplinato dal D.Lgs. 37/2017 (Dir. 2014/92/UE), con tempi e obblighi precisi per gli istituti.
- In caso di controversia, rivolgiti all'Arbitro Bancario Finanziario (art. 128-bis TUB), prima di andare in giudizio.
- Imprese: chiedi sempre per iscritto motivazione di un rifiuto o di una revoca di affidamento e conserva la documentazione.
Art. 118 D.Lgs. 385/1993 (TUB): le modifiche unilaterali delle condizioni contrattuali devono essere comunicate con preavviso minimo di due mesi, e il cliente può recedere senza spese e con applicazione delle condizioni precedenti.
L'allarme da Teramo è un'occasione per tornare a guardare i numeri. Il libro propone una lettura, severa e di parte. Valutarla, e informarsi, spetta al lettore.
Fonte della notizia: NUOVO Cityrumors Abruzzo (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Interroga l'inchiesta
Hai un caso simile? Chiedi.
Inchieste correlate
Mostra Bankitalia sull'educazione finanziaria: ma chi spiega come nasce la moneta?
News Istruzione riporta l'arrivo della mostra della Banca d'Italia sull'educazione finanziaria. Il libro «Vampiri di Stati» di Francesco Cocco (Capitoli 1-3 e 11) indica quali nodi andrebbero affrontati per un'educazione davvero completa: asimmetria dei tassi, riserva frazionaria, proprietà del deposito e profitti bancari.
Fonte della notizia: News Istruzione (2 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Friuli Venezia Giulia, l'aggiornamento di Banca d'Italia e il divario tra utili bancari e PIL reale
Con l'aggiornamento congiunturale di novembre 2026 sull'economia del Friuli Venezia Giulia, la Banca d'Italia offre l'occasione di rileggere il divario tra utili bancari e crescita reale descritto in 'Vampiri di Stati' di Francesco Cocco. Ecco i dati, le norme e i meccanismi che il libro mette sotto accusa.
Fonte della notizia: Banca d'Italia (5 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
FABI Perugia e Terni: «le persone prima degli obiettivi aziendali». Cosa dicono i numeri sulle banche
Il congresso provinciale FABI di Perugia e Terni mette al centro le persone prima degli obiettivi aziendali. Il libro «Vampiri di Stati» di Francesco Cocco legge questa tensione nei numeri: 23,6 miliardi di utili per le prime cinque banche nel 2024 e un PIL reale fermo ai livelli del 2000.
Fonte della notizia: FABI – Federazione Autonoma Bancari Italiani (5 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'