Il Sistema
Friuli Venezia Giulia, l'aggiornamento di Banca d'Italia e il divario tra utili bancari e PIL reale
Con l'aggiornamento congiunturale di novembre 2026 sull'economia del Friuli Venezia Giulia, la Banca d'Italia offre l'occasione di rileggere il divario tra utili bancari e crescita reale descritto in 'Vampiri di Stati' di Francesco Cocco. Ecco i dati, le norme e i meccanismi che il libro mette sotto accusa.
Fonte della notizia: Banca d'Italia (5 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
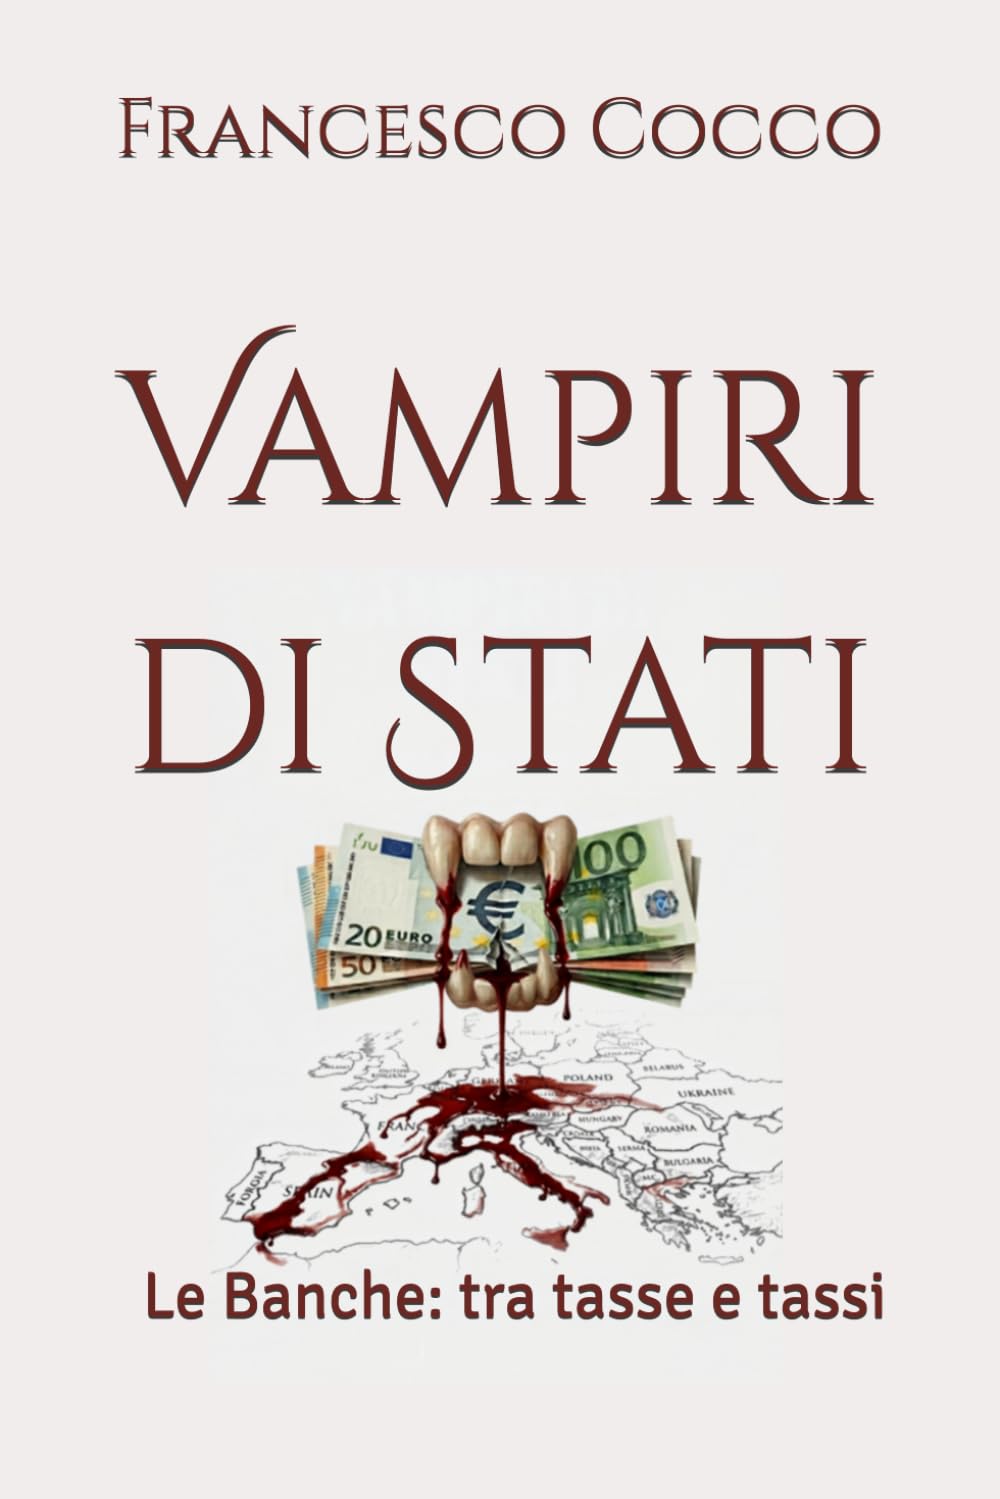
La Banca d'Italia ha pubblicato l'aggiornamento congiunturale L'economia del Friuli Venezia Giulia di novembre 2026. Questo articolo non ne riporta le conclusioni, perché la notizia disponibile è il solo titolo della pubblicazione. Il documento è però un buon punto di partenza per porre una domanda che il libro Vampiri di Stati. Le Banche: Tra Tasse e Tassi di Francesco Cocco pone con insistenza: quando si guarda a un territorio produttivo, la ricchezza che circola resta all'economia reale o viene drenata altrove?
Le due curve del Capitolo 11
Il Capitolo 11, Il Drenaggio dell'Economia, apre con un esercizio: sovrapporre due grafici. Il primo riporta gli utili netti dei maggiori gruppi bancari italiani. Il secondo riporta il PIL italiano in termini reali.
Secondo i dati citati dal libro (Istat; Centro Studi Unimpresa, febbraio 2025; Banca d'Italia), nel 2024 i cinque maggiori gruppi bancari registrano 23,6 miliardi di euro di utili netti, l'8% in più dell'anno precedente. Nella tabella del capitolo, il PIL reale (indice 2000=100) è a 98 nel 2024, contro il 107 del 2007. Cocco ne conclude che il PIL reale del 2024 è «sostanzialmente uguale a quello del 2000», mentre il sistema bancario nello stesso periodo avrebbe «quasi triplicato i propri profitti».
«Il denaro non crea valore — lo trasferisce. La questione è sempre da chi a chi.» (J. K. Galbraith, The Affluent Society, 1958, epigrafe del Capitolo 11)
Per l'autore il punto non è il singolo bilancio. È la divaricazione prolungata tra chi produce reddito e chi lo intermedia. I numeri di un'economia regionale come quella friulana, letti accanto a quelli nazionali, servono a verificare se questa divaricazione si ritrovi anche nei territori.
Dato citato nel Capitolo 11: utili netti dei cinque maggiori gruppi bancari italiani pari a 23,6 miliardi di euro nel 2024 (+8% sul 2023). Fonte indicata dal libro: Centro Studi Unimpresa, Report sugli utili dei cinque principali gruppi bancari italiani, febbraio 2025. Il dato è nazionale e non riguarda il Friuli Venezia Giulia.
Il credit crunch: la liquidità che non arriva alle imprese
Il Capitolo 11 ricostruisce il periodo 2008-2014. Cita Cerved Group: tra il 2007 e il 2014 il numero delle piccole e medie imprese italiane si sarebbe ridotto di 13.000 unità, con un calo delle imprese attive del 9%. Nello stesso periodo la BCE forniva liquidità alle banche a tassi prossimi allo zero con le operazioni LTRO e TLTRO.
Secondo il libro, quella liquidità veniva impiegata soprattutto in tre modi:
- acquisto di BTP, rendimento sicuro senza il rischio di credito delle PMI;
- carry trade, cioè prestito a breve dalla BCE e investimento in titoli a lunga scadenza;
- riduzione dello stock di crediti deteriorati (NPL) in vista degli stress test europei.
Il credito alle PMI, scrive Cocco, «si riduceva». Da qui il «ciclo predatorio» del capitolo: liquidità a costo zero, credito che si restringe, imprese che chiudono, asset svalutati acquistati da banche e fondi. Si tratta della lettura dell'autore. Per un'economia fatta di molte piccole e medie imprese, come quella di tanti territori del Nord, la domanda resta aperta: il credito disponibile ha sostenuto il ciclo produttivo?
L'asimmetria dei tassi e il meccanismo monetario
Nei Capitoli 1-3 il libro individua la radice del fenomeno nel potere delle banche di creare moneta. Cocco richiama tre elementi.
- L'asimmetria dei tassi: secondo i dati richiamati nell'opera (BCE, statistiche sui tassi, 2023; ABI, margini di intermediazione, 2024), lo 0,35% riconosciuto sui depositi contro il 4,8% applicato sui prestiti.
- La riserva frazionaria: un coefficiente di riserva obbligatoria all'1%, che per l'autore lascia alle banche un amplissimo margine di creazione di credito.
- Il deposito: con il versamento, il denaro diventa di proprietà della banca, e il correntista vanta un credito.
Art. 1834 c.c. (Deposito di denaro): «Nei depositi di una somma di danaro presso una banca, questa ne acquista la proprietà ed è obbligata a restituirla nella stessa specie monetaria, alla scadenza del termine convenuto ovvero a richiesta del depositante». Il depositante è quindi titolare di un diritto di restituzione.
Regolamento (CE) n. 1745/2003 della BCE del 12 settembre 2003 (G.U.U.E. L 250, 2 ottobre 2003) sull'applicazione delle riserve obbligatorie. Il coefficiente, fissato in origine al 2%, è stato ridotto all'1% dal gennaio 2012 con il Regolamento (UE) n. 1358/2011, che ha modificato il testo del 2003. La tesi che da questo derivi il potere di creare moneta è dell'autore, che rinvia anche al Bollettino BCE 2017 Come viene creata la moneta nell'economia moderna.
Cosa chiedere ai dati regionali
Un aggiornamento congiunturale è uno strumento di verifica, e il libro suggerisce quali domande porre a qualunque rapporto territoriale: che cosa accade al credito alle imprese, quanto costa il denaro per chi produce e quanto rende per chi lo presta, quanto del reddito locale resta nel territorio. Le risposte per il Friuli Venezia Giulia vanno cercate nel rapporto della Banca d'Italia, non nelle tesi del libro.
Cosa puoi fare subito
- Confronta i costi. Chiedi il foglio informativo del conto e del finanziamento (obblighi di trasparenza, artt. 115 e seguenti del TUB, D.Lgs. 385/1993) e confronta tasso sui depositi, TAEG e spese.
- Pretendi la forma scritta. L'art. 117 TUB richiede il contratto scritto, con copia al cliente. Le clausole sui tassi non indicati o non pattuiti sono nulle.
- Conosci la tutela dei depositi. Poiché la banca diventa proprietaria del denaro (art. 1834 c.c.), ricorda che il Fondo interbancario di tutela dei depositi garantisce fino a 100.000 euro per depositante e per banca (D.Lgs. 30/2016, che recepisce la Direttiva 2014/49/UE).
- Verifica il tasso soglia. La L. 108/1996 sull'usura prevede soglie trimestrali: confrontale con il tasso che ti viene applicato.
- Se sei un'impresa, usa gli strumenti pubblici. Informati sul Fondo di garanzia per le PMI (art. 2, comma 100, lett. a, L. 662/1996) e sui Confidi, per ridurre la dipendenza dal solo credito bancario.
- Se hai una controversia, valuta il reclamo alla banca e, in seconda battuta, il ricorso all'Arbitro Bancario Finanziario.
Fonte della notizia: Banca d'Italia (5 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Interroga l'inchiesta
Hai un caso simile? Chiedi.
Inchieste correlate
BdM Banca in Credem, l'allarme da Teramo: cosa cambia per territori e PMI secondo 'Vampiri di Stati'
Il passaggio di BdM Banca in Credem fa scattare un allarme che parte da Teramo. Il caso riapre la questione posta da Francesco Cocco in 'Vampiri di Stati': chi controlla il credito, e a vantaggio di chi.
Fonte della notizia: NUOVO Cityrumors Abruzzo (31 ottobre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
Mostra Bankitalia sull'educazione finanziaria: ma chi spiega come nasce la moneta?
News Istruzione riporta l'arrivo della mostra della Banca d'Italia sull'educazione finanziaria. Il libro «Vampiri di Stati» di Francesco Cocco (Capitoli 1-3 e 11) indica quali nodi andrebbero affrontati per un'educazione davvero completa: asimmetria dei tassi, riserva frazionaria, proprietà del deposito e profitti bancari.
Fonte della notizia: News Istruzione (2 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'
FABI Perugia e Terni: «le persone prima degli obiettivi aziendali». Cosa dicono i numeri sulle banche
Il congresso provinciale FABI di Perugia e Terni mette al centro le persone prima degli obiettivi aziendali. Il libro «Vampiri di Stati» di Francesco Cocco legge questa tensione nei numeri: 23,6 miliardi di utili per le prime cinque banche nel 2024 e un PIL reale fermo ai livelli del 2000.
Fonte della notizia: FABI – Federazione Autonoma Bancari Italiani (5 novembre 2026) — Vedi fonte originale
Analisi e commento critico ai sensi dell'art. 21 Cost. e dell'art. 10 CEDU nell'ambito dell'inchiesta 'Vampiri di Stati'